کدینگ حسابداری بازرگانی، ساختاری منظم برای دسته بندی حساب های مالی یک شرکت بازرگانی است. در این ساختار، به هر حساب در سطح گروه، کل، معین و در صورت نیاز تفصیلی، یک کد اختصاص داده میشود تا ثبت اسناد، جست و جو، کنترل مانده ها و تهیه گزارش ساده تر شود.

یک شرکت بازرگانی معمولاً با خرید و فروش کالا، موجودی انبار، مشتریان، تامین کنندگان، چک ها، تخفیف ها، برگشت از خرید و فروش و هزینه های توزیع سر و کار دارد. کدینگ باید این عملیات را پوشش دهد، اما نباید آن قدر ریز و پیچیده باشد که کاربران هنگام ثبت سند میان چند حساب مشابه سردرگم شوند.
در این مقاله، اصول طراحی کدینگ حسابداری شرکت بازرگانی، سطح های حساب، نمونه جدول کدینگ و مراحل اجرای آن را بررسی میکنیم. کدهای ارائه شده نمونهاند و باید پیش از استفاده با نوع فعالیت، روش ثبت موجودی و نیازهای گزارش گیری هر مجموعه هماهنگ شوند.
کدینگ حسابداری بازرگانی یعنی طراحی یک درخت حساب منظم برای ثبت و گزارش عملیات شرکت بازرگانی. این درخت معمولاً حساب های دارایی، بدهی، حقوق مالکانه، فروش، بهای تمام شده، هزینه ها و سایر درآمدها و هزینه ها را در سطح های گروه، کل، معین و تفصیلی سازمان میدهد.
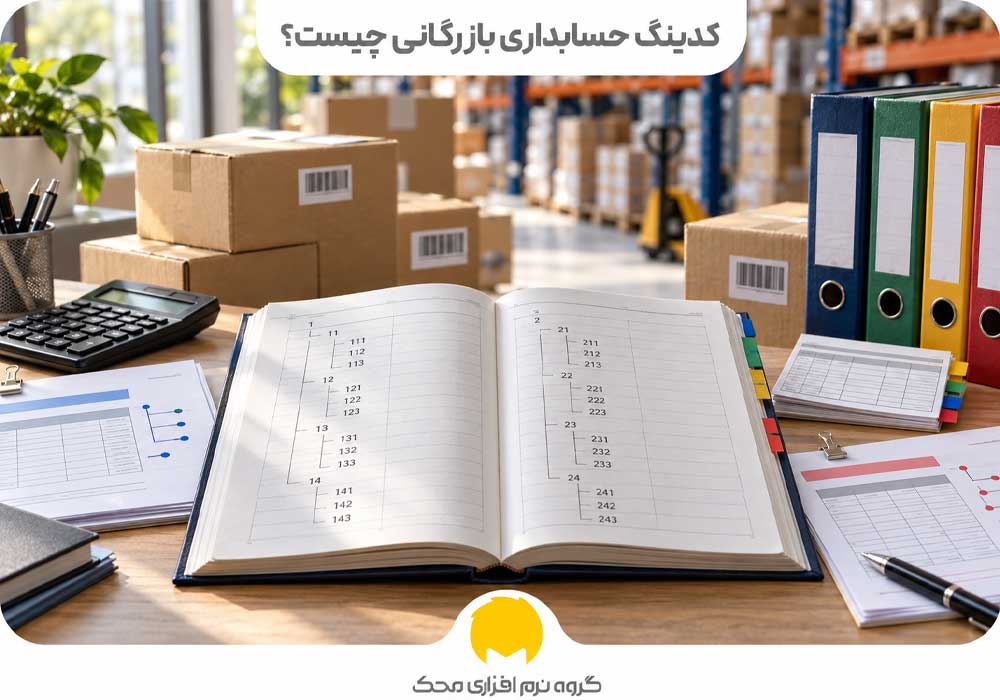
کدینگ حسابداری بازرگانی چیست؟
کدینگ حسابداری فرایند تعریف، طبقه بندی و کدگذاری حساب هاست. نام حساب مشخص میکند رویداد مالی با چه ماهیتی ثبت شده و کد حساب، جایگاه آن را در ساختار حسابداری نشان میدهد. برای نمونه، حساب «بانک ها» میتواند زیر مجموعه «موجودی نقد و بانک» و آن نیز زیر مجموعه گروه «دارایی ها» باشد.
کدینگ فقط اختصاص یک عدد به حساب نیست. ساختار خوب باید رابطه میان حساب ها، سطح ثبت سند، گزارش های موردنیاز و امکان توسعه آینده را نیز مشخص کند. اگر این رابطه درست طراحی نشود، حتی کدهای مرتب نیز گزارش قابل اتکایی تولید نمیکنند.
برای آشنایی با تعریف عمومی و روش های مختلف، ابتدا راهنمای کدینگ حسابداری چیست را بخوانید. در این مقاله تمرکز بر نیازهای شرکت های بازرگانی است.
چرا شرکت بازرگانی به کدینگ اختصاصی نیاز دارد؟
فعالیت اصلی شرکت بازرگانی خرید کالا و فروش آن با هدف کسب سود است. به همین دلیل، کدینگ آن باید امکان پاسخ به پرسش هایی مانند موارد زیر را فراهم کند:
- فروش خالص هر دوره چقدر بوده است؟
- بهای تمام شده کالای فروش رفته چقدر است؟
- مانده هر مشتری و تامین کننده چیست؟
- چه مقدار چک دریافتنی یا پرداختنی نزدیک سررسید است؟
- موجودی هر انبار و گروه کالا چه ارزشی دارد؟
- تخفیف و برگشت از فروش چه اثری بر درآمد داشته است؟
- هزینه حمل خرید، حمل فروش و توزیع چگونه ثبت شدهاند؟
- سود ناخالص و سود عملیاتی شرکت چقدر است؟
کدینگ عمومی ممکن است برای شروع مناسب باشد، اما با رشد فعالیت، شرکت به تفکیک طرف حساب ها، انبارها، شعب، مراکز هزینه، ارزها یا پروژه ها نیاز پیدا میکند. این تفکیک باید بدون ایجاد حساب های تکراری و غیرضروری انجام شود.
اهداف کدینگ حسابداری بازرگانی
یک ساختار حساب مناسب چند هدف را هم زمان دنبال میکند:
- ثبت یکنواخت رویدادها: کاربران یک معامله مشابه را در حساب های متفاوت ثبت نکنند
- دسترسی سریع: حساب و گردش آن با نام یا کد پیدا شود
- تهیه گزارش قابل مقایسه: ساختار گزارش در دوره های مختلف ثابت بماند
- کنترل داخلی: حساب های بانکی، صندوق ها، مشتریان و تامین کنندگان قابل تفکیک باشند
- تهیه صورت های مالی: مانده حساب ها به سرفصل درست گزارش شوند
- تحلیل مدیریت: سود، هزینه، مطالبات، بدهی و موجودی از زاویه موردنیاز بررسی شوند
- توسعه پذیری: افزودن شعبه، انبار یا خط فعالیت جدید، ساختار قبلی را به هم نریزد
- کاهش خطا: حساب های مشابه، مبهم یا بدون استفاده شناسایی و کنترل شوند
کدینگ مناسب خطای ثبت را به صفر نمیرساند. آموزش کاربر، تعریف دسترسی، کنترل اسناد و بازبینی دورهای همچنان ضروریاند.
سطح های کدینگ حسابداری بازرگانی
تعداد سطح ها و طول کد در همه نرم افزارها یا شرکت ها یکسان نیست. ساختار رایج میتواند شامل گروه، کل، معین و تفصیلی باشد؛ اما بعضی سیستم ها سطح های بیشتر، تفصیلی شناور یا ابعاد تحلیلی جداگانه دارند.
| سطح | کاربرد | نمونه |
|---|---|---|
| گروه | نمایش طبقه اصلی صورت های مالی | دارایی ها |
| کل | دسته اصلی حساب در گروه | موجودی نقد و بانک |
| معین | تفکیک حساب کل برای ثبت و گزارش | بانک ها |
| تفصیلی | شناسایی شخص، حساب بانکی یا جزء تحلیلی | حساب جاری بانک ملت |
| مرکز هزینه یا بُعد تحلیلی | تحلیل شعبه، واحد، پروژه یا فعالیت بدون تکثیر حساب | شعبه تهران |
حساب گروه
گروه، بالاترین سطح طبقه بندی است و معمولاً طبقه های اصلی مانند دارایی، بدهی، حقوق مالکانه، درآمد و هزینه را جدا میکند. ثبت مستقیم سند در این سطح معمولاً انجام نمیشود؛ زیرا هدف آن جمع بندی حساب های زیر مجموعه است.
حساب کل
حساب کل یک دسته اصلی درون گروه است؛ مانند موجودی نقد و بانک، حساب های دریافتنی تجاری، موجودی کالا یا حساب های پرداختنی تجاری. گزارش دفتر کل و تراز آزمایشی میتواند اطلاعات را در این سطح خلاصه کند.
حساب معین
حساب معین جزئیات بیشتری از حساب کل ارائه میدهد. برای مثال، زیر حساب کل «موجودی نقد و بانک» میتوان معین های صندوق، تنخواه و بانک ها را تعریف کرد. اینکه سند در سطح کل یا معین ثبت شود، به طراحی سیستم و قواعد نرم افزار بستگی دارد.
برای بررسی ارتباط این سطح ها، مقاله حساب معین و تفاوت آن با کل و تفصیلی را ببینید.
حساب تفصیلی
تفصیلی برای شناسایی جزء مشخصی مانند مشتری، تامین کننده، کارمند، شریک یا حساب بانکی به کار میرود. تفصیلی محل ثبت اقلام مصرفی کوچک مانند «خودکار شرکت» نیست؛ خودکار در صورت اهمیت معمولاً در حساب هزینه ملزومات اداری ثبت میشود.
در تفصیلی شناور، یک شخص یا موضوع میتواند با چند حساب معین مرتبط شود. برای مثال، یک تامین کننده ممکن است هم مانده پرداختنی داشته باشد و هم بابت پیش پرداخت خرید بدهکار شود. این ساختار از تعریف چندباره یک شخص جلوگیری میکند.
راهنمای طبقه بندی حساب ها و حسابداری چند سطحی این رابطه را با جزئیات بیشتری توضیح میدهد.
نمونه کدینگ حسابداری شرکت بازرگانی
جدول زیر یک نمونه آموزشی و خلاصه است. شماره ها استاندارد اجباری نیستند و میتوانید آن ها را با ظرفیت نرم افزار و سیاست شرکت هماهنگ کنید.
| کد گروه | گروه | کد کل | حساب کل | نمونه حساب معین | نمونه تفصیلی یا بُعد |
|---|---|---|---|---|---|
| ۱ | دارایی ها | ۱۱ | موجودی نقد و بانک | صندوق، تنخواه، بانک ها | نام صندوق یا شماره حساب بانکی |
| ۱ | دارایی ها | ۱۲ | دریافتنی های تجاری | حساب های دریافتنی، اسناد دریافتنی | مشتری یا دریافت کننده چک |
| ۱ | دارایی ها | ۱۳ | موجودی مواد و کالا | موجودی کالای تجاری، کالای در راه | انبار یا گروه کالا در بُعد مناسب |
| ۱ | دارایی ها | ۱۴ | سایر دارایی های جاری | پیش پرداخت ها، سپرده ها | طرف قرارداد یا نوع سپرده |
| ۱ | دارایی ها | ۱۵ | دارایی های ثابت | ساختمان، وسایل نقلیه، تجهیزات | پلاک یا کد دارایی در سیستم اموال |
| ۲ | بدهی ها | ۲۱ | پرداختنی های تجاری | حساب های پرداختنی، اسناد پرداختنی | تامین کننده یا ذی نفع چک |
| ۲ | بدهی ها | ۲۲ | سایر بدهی های جاری | مالیات و عوارض، حقوق پرداختنی، بیمه | نوع بدهی یا سازمان مربوط |
| ۲ | بدهی ها | ۲۳ | بدهی های بلند مدت | تسهیلات مالی بلند مدت | بانک یا قرارداد تسهیلات |
| ۳ | حقوق مالکانه | ۳۱ | سرمایه | سرمایه ثبت شده | شریک یا سهامدار در صورت نیاز |
| ۳ | حقوق مالکانه | ۳۲ | اندوخته ها و سود انباشته | اندوخته قانونی، سود و زیان انباشته | — |
| ۴ | درآمد عملیاتی | ۴۱ | فروش کالا | فروش داخلی، صادرات | شعبه، کانال فروش یا گروه کالا |
| ۴ | درآمد عملیاتی | ۴۲ | کاهنده های فروش | برگشت از فروش، تخفیفات فروش | علت یا کانال فروش در صورت نیاز |
| ۵ | بهای تمام شده | ۵۱ | بهای تمام شده کالای فروش رفته | بهای کالای فروش رفته | گروه کالا یا شعبه |
| ۶ | هزینه های عملیاتی | ۶۱ | هزینه های فروش و توزیع | حمل فروش، بازاریابی، پورسانت | مرکز هزینه یا شعبه |
| ۶ | هزینه های عملیاتی | ۶۲ | هزینه های اداری و عمومی | حقوق، اجاره، ملزومات، آب و برق | مرکز هزینه یا واحد سازمانی |
| ۶ | هزینه های عملیاتی | ۶۳ | هزینه های مالی | کارمزد بانکی، هزینه تامین مالی | بانک یا قرارداد |
| ۷ | سایر اقلام | ۷۱ | سایر درآمدها | سود فروش دارایی، درآمد متفرقه | موضوع درآمد |
| ۷ | سایر اقلام | ۷۲ | سایر هزینه ها | زیان فروش دارایی، جرایم غیرقابل قبول | موضوع هزینه |
نمونه مسیر یک حساب در کدینگ
فرض کنید شرکت دو حساب در بانک ملت دارد. یک مسیر نمونه میتواند چنین باشد:
- گروه ۱: دارایی ها
- کل ۱۱: موجودی نقد و بانک
- معین ۱۱۰۳: بانک ها
- تفصیلی ۰۰۰۱۰۱: بانک ملت ـ حساب جاری اصلی
- تفصیلی ۰۰۰۱۰۲: بانک ملت ـ حساب تنخواه شعبه
طول کدهای ۱، ۲، ۴ یا ۶ رقمی در این مثال صرفاً پیشنهادی است. نرم افزار ممکن است طول دیگری داشته باشد یا تفصیلی را مستقل از کد معین نگهداری کند.
سرفصل های مهم در شرکت بازرگانی
خرید و موجودی کالا
روش ثبت موجودی بر کدینگ اثر دارد. در سیستم دائمی، خرید کالا معمولاً مستقیماً موجودی را افزایش میدهد و هنگام فروش، بهای تمام شده شناسایی میشود. در سیستم ادواری، حساب هایی مانند خرید، برگشت از خرید و تخفیفات خرید در طول دوره استفاده میشوند و موجودی و بهای تمام شده در پایان دوره تعیین میشوند.
بنابراین نمیتوان بدون مشخص کردن روش موجودی، یک فهرست حساب واحد برای همه شرکت ها ارائه کرد. شرکت هایی که نرم افزار انبار یکپارچه دارند معمولاً از سیستم دائمی استفاده میکنند. مقاله حسابداری انبار اسناد ورود و خروج و ثبت های مرتبط را توضیح میدهد.
فروش و کاهنده های فروش
فروش باید از برگشت از فروش و تخفیفات تفکیک شود تا فروش خالص قابل محاسبه باشد. در صورت نیاز مدیریتی، فروش داخلی، صادرات، عمده، خرده یا کانال های مختلف را میتوان با معین یا بُعد تحلیلی تفکیک کرد.
ایجاد یک حساب کل جدا برای هر کالا مناسب نیست. جزئیات کالا باید در سیستم کالا و انبار نگهداری شود و گزارش حسابداری در سطحی خلاصه و قابل کنترل باقی بماند.
مشتریان و تامین کنندگان
هر مشتری یا تامین کننده معمولاً به عنوان تفصیلی شناور تعریف میشود. کد یکتا باعث میشود گردش خرید، فروش، دریافت، پرداخت، پیش دریافت و پیش پرداخت شخص در گزارش های مختلف قابل پیگیری باشد.
اگر یک شرکت هم مشتری و هم تامین کننده است، بهتر است هویت آن یک بار تعریف و با معین های مرتبط استفاده شود. ایجاد دو یا چند شناسه برای یک شخص، مغایرت مانده و تهاتر را دشوار میکند.
چک های دریافتنی و پرداختنی
اسناد دریافتنی و پرداختنی باید از حساب های عادی اشخاص جدا باشند. جزئیات شماره چک، بانک، سررسید، وضعیت وصول یا واگذاری بهتر است در زیرسیستم خزانه ثبت شود؛ نه اینکه برای هر برگ چک یک حساب تفصیلی دائمی ساخته شود.
مالیات و عوارض
حساب های مالیات و عوارض خرید، فروش، مالیات های پرداختنی و سایر تکالیف باید با نوع عملیات و گزارش های قانونی هماهنگ باشند. ترکیب همه مالیات ها در یک حساب، کنترل مانده و تطبیق اظهارها را دشوار میکند.
تفاوت کدینگ حسابداری و کدینگ کالا
این دو ساختار به هم مرتبطاند، اما یکسان نیستند.
| موضوع | کدینگ حسابداری | کدینگ کالا |
|---|---|---|
| هدف | طبقه بندی حساب های مالی | شناسایی و دسته بندی اقلام انبار |
| نمونه | موجودی کالای تجاری | لپ تاپ مدل X با مشخصات معین |
| محل استفاده | سند حسابداری، دفتر و صورت مالی | خرید، فروش، انبار و بارکد |
| سطح جزئیات | معمولاً خلاصه تر | تا سطح هر کالا یا گونه |
| ارتباط | مانده مالی موجودی را نشان میدهد | مقدار و گردش عملیاتی کالا را نشان میدهد |
برای هر کالا یک حساب حسابداری جدا نسازید، مگر دلیل گزارش گیری مشخص و مقیاس بسیار محدود وجود داشته باشد. گروه های کالا میتوانند به حساب های موجودی، فروش و بهای تمام شده تخصیص داده شوند و جزئیات هر قلم در کاردکس باقی بماند. راهنمای سیستم کدینگ انبار برای طراحی شناسه کالا مناسب است.

انواع روش های کدگذاری حساب ها
کدگذاری متوالی
در این روش، حساب ها با شماره های پشت سر هم تعریف میشوند. اجرا ساده است، اما خود کد اطلاعات زیادی درباره جایگاه حساب نمیدهد و افزودن حساب میان دو ردیف میتواند نظم را دشوار کند.
کدگذاری بلوکی
برای هر گروه، یک بازه عددی در نظر گرفته میشود؛ برای مثال ۱۰۰۰ تا ۱۹۹۹ برای دارایی ها و ۲۰۰۰ تا ۲۹۹۹ برای بدهی ها. این روش برای توسعه آینده ظرفیت مشخصی ایجاد میکند.
کدگذاری سلسله مراتبی
هر بخش کد، سطحی از درخت حساب را نشان میدهد. برای نمونه، کد گروه در ابتدای کد کل و معین دیده میشود. این روش خوانا و رایج است، اما طول و ظرفیت هر سطح باید پیش از اجرا درست انتخاب شود.
کدگذاری حفظی
کد از حروف یا نشانه های مرتبط با نام حساب ساخته میشود. این روش برای تعداد محدود حساب قابل فهم است، اما در ساختار بزرگ، احتمال تکرار و ناهماهنگی دارد و برای بسیاری از سیستم های عدد محور مناسب نیست.
کدگذاری وجهی
در روش وجهی، ویژگی هایی مانند حساب، مرکز هزینه، شعبه، پروژه یا کانال فروش در ابعاد جدا نگهداری میشوند. این رویکرد مانع ساخت حساب های ترکیبی بسیار زیاد میشود. برای مثال به جای ساخت «هزینه حمل شعبه تهران» و «هزینه حمل شعبه مشهد» به عنوان دو حساب معین، یک حساب هزینه حمل با دو مرکز هزینه استفاده میشود.
روش ها میتوانند با هم ترکیب شوند؛ مثلاً درخت حساب سلسله مراتبی باشد و برای هر گروه نیز بلوک عددی مشخص شود.
مراحل طراحی کدینگ حسابداری بازرگانی
۱. فرایندهای واقعی را شناسایی کنید
فهرست خرید، فروش، برگشت، تخفیف، واردات، صادرات، انبار، خزانه، هزینه ها و قراردادها را تهیه کنید. کدینگ باید از عملیات واقعی آغاز شود، نه از یک فایل آماده نامرتبط.
۲. گزارش های موردنیاز را بنویسید
صورت سود و زیان، ترازنامه، گردش اشخاص، فروش به تفکیک کانال، سود شعبه و مانده انبار نمونه هایی از گزارش های موردنیازند. هر تفکیک باید به یک نیاز واقعی گزارش گیری پاسخ دهد.
۳. سطح های حساب و ابعاد تحلیلی را تعیین کنید
مشخص کنید کدام اطلاعات در کل، معین، تفصیلی، مرکز هزینه، پروژه، شعبه یا سیستم کالا نگهداری شوند. هر جزئیات را به حساب تبدیل نکنید.
۴. ظرفیت کدها را پیش بینی کنید
اگر شرکت اکنون دو بانک دارد اما احتمال افزایش آن ها وجود دارد، برای سطح مربوط ظرفیت کافی بگذارید. تغییر طول کد پس از ثبت انبوه اسناد پرریسک است.
۵. نام گذاری را استاندارد کنید
نام ها باید کوتاه، روشن و بدون مترادف های متعدد باشند. استفاده هم زمان از «طلبکاران تجاری» و «تامین کنندگان بستانکار» برای یک مفهوم، احتمال ثبت اشتباه را بالا میبرد.
۶. ماهیت و ارتباط حساب ها را کنترل کنید
دارایی و هزینه معمولاً ماهیت بدهکار و بدهی، حقوق مالکانه و درآمد معمولاً ماهیت بستانکار دارند؛ اما حساب های کاهنده و موارد خاص باید جداگانه بررسی شوند. برای مرور این موضوع از راهنمای ماهیت حساب ها استفاده کنید.
۷. ساختار را با سناریو واقعی آزمایش کنید
چند سند خرید نقدی و نسیه، فروش، برگشت، دریافت چک، پرداخت هزینه و انتقال انبار ثبت آزمایشی کنید. سپس تراز، گردش اشخاص، موجودی و سود و زیان را بررسی کنید.
۸. دستورالعمل ثبت تهیه کنید
در کنار فهرست حساب ها، بنویسید هر حساب برای چه رویدادی استفاده میشود، چه حساب هایی نباید ثبت مستقیم داشته باشند و ایجاد حساب جدید به تایید چه کسی نیاز دارد.
چه کسی باید کدینگ را طراحی کند؟
مسئول اصلی طراحی معمولاً مدیر مالی یا حسابدار ارشد است، اما طراحی بدون شناخت عملیات ناقص میماند. واحد فروش درباره تخفیف و کانال ها، انبار درباره گروه کالا و گردش، خزانه درباره چک ها و مدیریت درباره گزارش ها اطلاعات مهمی دارند.
در شرکت بزرگ، بهتر است طرح نهایی به تایید مدیر مالی برسد و اختیار ایجاد یا ویرایش حساب محدود باشد. در کسب و کار کوچک نیز استفاده از کدینگ پیش فرض نرم افزار میتواند نقطه شروع باشد، اما باید پیش از ثبت جدی اطلاعات، با فعالیت مجموعه بررسی شود.
اصلاح یا تغییر کدینگ قبلی چگونه انجام میشود؟
تغییر شتاب زده کدینگ میتواند گزارش دوره های قبل، مانده حساب ها و ارتباط زیرسیستم ها را مخدوش کند. پیش از اصلاح:
- از اطلاعات نسخه پشتیبان تهیه کنید
- حساب های فعال، غیرفعال، تکراری و دارای مانده را مشخص کنید
- ارتباط حساب ها با خرید، فروش، انبار، خزانه و حقوق را بررسی کنید
- جدول نگاشت کد قدیم به کد جدید بسازید
- مانده های افتتاحیه و گزارش های مقایسهای را آزمایش کنید
- تغییر را ابتدا در محیط آزمایشی انجام دهید
- پس از تایید، دسترسی کاربران و دستورالعمل جدید را ابلاغ کنید
حذف حساب دارای گردش یا تغییر مستقیم کد در پایگاه داده راهکار امنی نیست. روش اصلاح به امکانات نرم افزار و حجم سوابق بستگی دارد و بهتر است با پشتیبانی محصول هماهنگ شود.
نمونه اکسل کدینگ حسابداری بازرگانی چه ستون هایی داشته باشد؟
اگر کدینگ را در اکسل طراحی میکنید، فقط دو ستون کد و نام کافی نیست. ساختار پیشنهادی:
| ستون | کاربرد |
|---|---|
| کد حساب | شناسه یکتای حساب |
| نام حساب | عنوان رسمی و یکنواخت |
| سطح حساب | گروه، کل، معین یا تفصیلی |
| کد والد | تعیین جایگاه درختی |
| ماهیت | بدهکار، بستانکار یا کنترل خاص |
| امکان ثبت سند | بله یا خیر |
| نوع حساب | دائمی، موقت یا انتظامی |
| سرفصل گزارش | محل نمایش در صورت مالی |
| شرح کاربرد | رویدادهای مجاز برای ثبت |
| وضعیت | فعال یا غیرفعال |
شماره نسخه، تاریخ تایید و نام تایید کننده را نیز در بالای فایل ثبت کنید. این کار مانع استفاده هم زمان از چند نسخه متفاوت میشود.
خطاهای رایج در کدینگ شرکت بازرگانی
- استفاده مستقیم از فایل کدینگ شرکت دیگر بدون شناخت عملیات
- تعیین تعداد رقم ثابت به عنوان استاندارد همگانی
- ایجاد حساب معین یا کل برای هر مشتری، کالا یا شعبه
- ترکیب حسابداری مالی با جزئیات سیستم کالا
- تعریف چند تفصیلی برای یک مشتری یا تامین کننده
- نادیده گرفتن تفاوت سیستم موجودی دائمی و ادواری
- ایجاد حساب های بسیار کلی که تحلیل را ناممکن میکنند
- ایجاد حساب های بسیار ریز که انتخاب حساب را دشوار میکنند
- تغییر کدینگ پس از ثبت اسناد بدون نگاشت و آزمون
- آزاد گذاشتن دسترسی ایجاد حساب برای همه کاربران
- استفاده از نام های مبهم، مشابه یا دارای غلط املایی
- حذف حساب های دارای گردش به جای غیرفعال کردن اصولی آن ها

کدینگ حسابداری در نرم افزار بازرگانی
نرم افزار مناسب باید کدینگ اولیه قابل فهم، امکان تعریف حساب در سطح های موردنیاز، تفصیلی اشخاص، گزارش تراز و گردش حساب و کنترل سطح دسترسی را فراهم کند. همچنین ارتباط کدینگ با خرید، فروش، انبار و خزانه باید روشن باشد.
در نرم افزار حسابداری بازرگانی محک، امکاناتی مانند ثبت خرید و فروش، مدیریت انبار، دریافت و پرداخت، اسناد حسابداری و کدینگ مالی بر اساس نسخه و سطح انتخابی ارائه میشود. پیش از تغییر کدینگ پیش فرض، ارتباط حساب ها با بخش های مختلف را بررسی و روش کار را با پشتیبانی هماهنگ کنید.
در جلسه دمو این پرسش ها را مطرح کنید:
- چند سطح حساب و تفصیلی پشتیبانی میشود؟
- آیا تفصیلی شناور و مرکز هزینه وجود دارد؟
- حساب های پیش فرض خرید و فروش چگونه تخصیص داده میشوند؟
- تغییر کدینگ چه اثری بر اسناد قبلی دارد؟
- آیا ورود اطلاعات کدینگ از اکسل ممکن است؟
- سطح دسترسی ایجاد و ویرایش حساب چگونه کنترل میشود؟
- گزارش تراز در سطح های مختلف چگونه نمایش داده میشود؟
سوالات متداول
کدینگ حسابداری بازرگانی چیست؟
ساختاری برای طبقه بندی و کدگذاری حساب های مرتبط با دارایی، بدهی، سرمایه، فروش، بهای تمام شده و هزینه های شرکت بازرگانی است. این ساختار ثبت یکنواخت و گزارش گیری را ساده تر میکند.
آیا کدینگ حسابداری استاندارد و یکسانی وجود دارد؟
چارچوب مفهومی حساب ها مشترک است، اما شماره کد، طول کد، تعداد سطح و جزئیات برای همه شرکت ها یکسان نیست. کدینگ باید با نرم افزار، نوع فعالیت و گزارش های موردنیاز هماهنگ شود.
کدینگ حسابداری چند سطح دارد؟
ساختار رایج شامل گروه، کل، معین و تفصیلی است؛ با این حال بعضی سیستم ها سطح های بیشتر یا ابعادی مانند مرکز هزینه، پروژه و شعبه دارند. چهار سطح یک الزام همگانی برای همه نرم افزارها نیست.
سابداری و کدینگ انبار چیست؟
کدینگ حسابداری، حساب های مالی را سازمان میدهد؛ کدینگ انبار برای شناسایی کالاها و گروه های کالایی است. هر دو به هم مرتبطاند، اما برای هر کالا نباید لزوماً یک حساب مالی جدا ساخت.
آیا میتوان کدینگ پیش فرض نرم افزار را تغییر داد؟
این امکان به نرم افزار و سطح دسترسی بستگی دارد. تغییر باید پس از بررسی گردش حساب، ارتباط زیرسیستم ها، تهیه نسخه پشتیبان و آزمون گزارش ها انجام شود. تغییر بدون برنامه میتواند سوابق را دچار مشکل کند.
بهترین کدینگ حسابداری بازرگانی کدام است؟
بهترین ساختار، سادهترین کدینگ قابل توسعهای است که گزارش های موردنیاز را بدون حساب های تکراری تولید کند. اندازه شرکت، روش موجودی، تعداد شعب، انبارها و طرف حساب ها در انتخاب آن اثر دارند.
جمع بندی
کدینگ حسابداری بازرگانی ستون اصلی ثبت و گزارش در شرکت های خرید و فروش کالاست. این ساختار باید عملیات خرید، فروش، موجودی، مشتریان، تامین کنندگان، چک ها، مالیات، بهای تمام شده و هزینه ها را پوشش دهد و در عین حال برای کاربر قابل فهم بماند.
نمونه جدول این مقاله نقطه شروع طراحی است، نه نسخه ثابت برای همه شرکت ها. پیش از اجرا، فرایندها و گزارش ها را مشخص کنید، سطح های حساب و ابعاد تحلیلی را درست انتخاب کنید و ساختار را با اسناد آزمایشی بسنجید. پس از شروع ثبت واقعی نیز هر تغییر باید کنترل شده، مستند و هماهنگ با نرم افزار انجام شود.

سلام … سیستم کدینگ حسابداری بازرگانی با کدینگ حسابداری شرکتی تفاوت داره ؟
با سلام… سیستم کدینگ حسابداری کاملا به سلیقه حسابداران بستگی دارد و هر حسابداری میتواند با کدینگ دلخواه ثبت اسناد را انجام دهد. ما در نرم افزار محک این امکان را به مشتریان میدهیم تا بتوانند کدینگ دلخواه خود را روی نرم افزار بچینند.